Kripto Bozdurma Sonrası Banka Blokesi ve MASAK
Kripto bozdurma sonrası banka blokesi otomatik veya kaçınılmaz bir sonuç değildir. Bankalar, diğer finansal kuruluşlar gibi müşterinin olağan işlem profiliyle uyuşmayan hareketleri, üçüncü kişi ödemelerini ve açıklanamayan para akışlarını risk temelli kontrollerle inceleyebilir. Bu inceleme bankanın iç kontrolü, ek bilgi talebi veya yetkili makam kararına dayanan bir tedbir olabilir; neden ve çözüm yolu aynı değildir. En sağlıklı yaklaşım, işlemden önce karşı tarafı doğrulamak ve teklif, TXID ile banka dekontunu tek bir kayıt zincirinde saklamaktır. Bu rehber genel bilgilendirmedir; kişisel hukuk, vergi veya banka danışmanlığı değildir.
Bozdurmaya hazır mısınız?
Transfer yapmadan önce güncel kur ve net tutarı görün; resmî iletişim bağlantısından yetkiliyle ağ ve adresi yazılı teyit edin.
Banka blokesi neden otomatik bir sonuç değildir?
Kripto varlık sahibi olmak, kriptoyu satmak ve kriptoyu bir mal veya hizmetin ödemesinde kullanmak aynı işlem değildir. TCMB'nin 2021 tarihli düzenlemesi kripto varlıkların ödemelerde doğrudan veya dolaylı kullanımını sınırlar; kripto varlığın satılıp parasal karşılığının alınması ise ayrıca taraflar, hizmet modeli ve güncel düzenlemeler çerçevesinde değerlendirilir. Bu ayrım, her kripto kaynaklı banka transferinin yasak veya suç şüphesi sayıldığı anlamına gelmediğini gösterir.
Banka açısından temel soru çoğu zaman işlemin açıklanabilir olup olmadığıdır. Hesabınıza gelen tutarın kaynağı, gönderen tarafın kimliği, işlem tarihi, kripto transferi ve yazılı teklif birbiriyle uyumluysa inceleme sırasında sunulabilecek bir kayıt zinciri vardır. Buna rağmen hiçbir belge veya yöntem blokeyi kesin olarak önlemez; bankalar kendi risk politikalarını uygular, yetkili makam kararları ise bankanın takdirinden bağımsız olabilir.
İç kontrol, bilgi talebi ve hukuki tedbir arasındaki fark
Hesaptaki kısıtlamanın türünü bilmeden çözüm süresi veya izlenecek yol hakkında kesin konuşmak doğru değildir. Bankanın dolandırıcılık ya da uyum kontrolü kapsamında işlemi geçici olarak bekletmesi, müşteriden belge istemesi, belirli bir transfer kanalını kısıtlaması ve savcılık veya başka bir yetkili makam kararını uygulaması farklı durumlardır. Müşteri hizmetlerinden yalnız sözlü bilgi almak yerine kayıt veya başvuru numarasıyla yazılı açıklama istemek bu ayrımı netleştirir.
MASAK, 5549 sayılı Kanun ve ilgili düzenlemeler kapsamında yükümlüler için şüpheli işlem bildirimi, bilgi-belge verme ve risk temelli uyum çerçevesi yayımlar. Şüpheli işlem bildirimi yapılıp yapılmadığı müşteriye her durumda açıklanmayabilir. Bu nedenle 'MASAK blokesi' gibi tek bir etiket kullanmak yerine, bankanın bildirebildiği kısıtlama türünü ve sizden istediği belgeyi esas alın. Adli veya idari bir karar söz konusuysa kişisel dosyanız için avukattan destek alın.
Kripto bozdurma sonrası banka blokesi riskini artırabilen desenler
Tek bir hareket tek başına kesin sonuç doğurmaz; bankalar işlemleri müşteri profili, tutar, sıklık, gönderen-alıcı ilişkisi ve geçmiş hareketlerle birlikte değerlendirir. Olağan hesap kullanımına göre ani hacim artışı, çok sayıda ilgisiz kişiden para gelmesi, ödeme hesabı ile işlem sahibinin uyuşmaması veya gerçek işlemle çelişen açıklamalar ek inceleme ihtimalini yükseltebilir.
Tutarı kaynağı gizlemek veya kontrollerden kaçınmak amacıyla çok sayıda küçük transfere bölmek güvenli bir yöntem değildir. Aynı şekilde başkasına ait IBAN kullanmak, sahte dekont kabul etmek, anonim mesajlaşma hesabıyla çalışmak ya da işlem öncesinde karşı tarafı doğrulamamak kayıt zincirini zayıflatır. Amaç eşik aramak değil, işlemin gerçek ekonomik nedenini doğru ve tutarlı biçimde belgelemektir.
- İşlem sahibiyle banka hesabı sahibinin farklı olması
- Kaynağı ve amacı açıklanamayan ani veya olağandışı para hareketleri
- Teklif, TXID ve banka dekontundaki tutar veya tarihler arasında uyumsuzluk
- Gerçek işlemle çelişen hediye, borç veya fatura gibi açıklamalar
- Doğrulanamayan şirket, değişen ödeme talimatı veya üçüncü kişi hesabı
- Kaynağı gizleme amacı taşıyan yapay ve tekrar eden transfer bölmeleri
İşlemden önce hazırlanacak belge zinciri
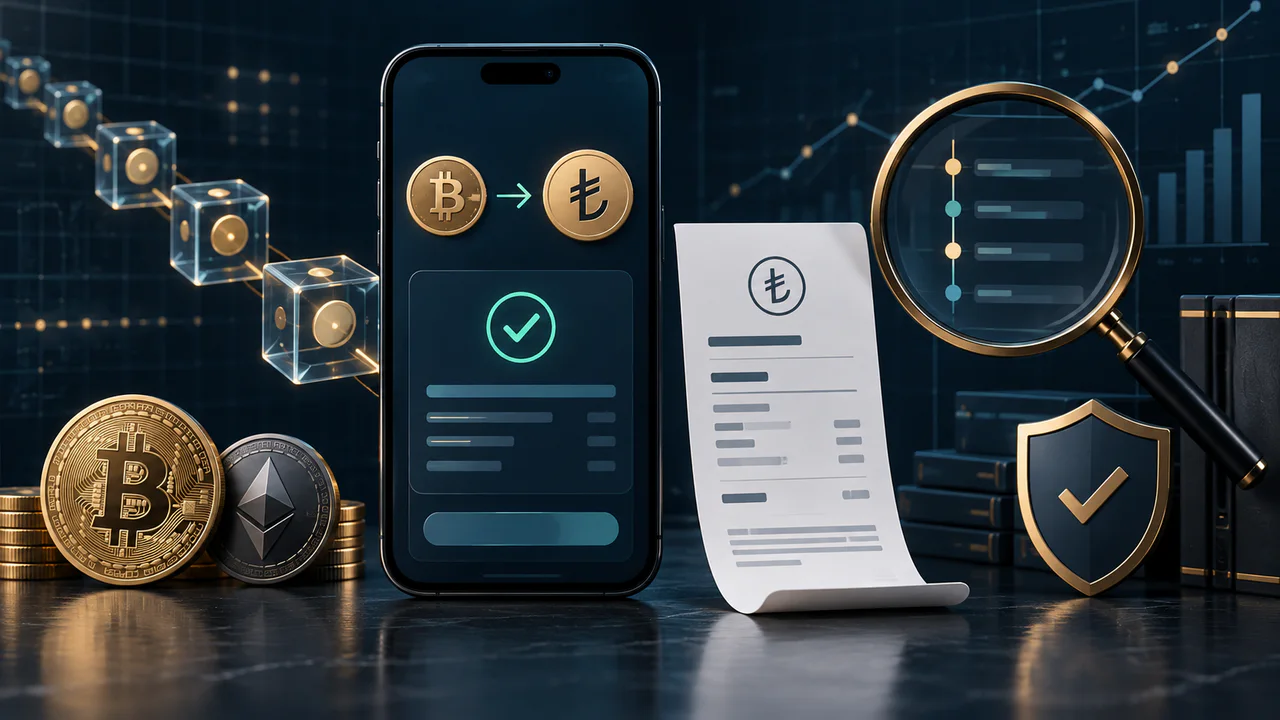
Kayıt düzeni yalnız bir sorun çıktığında kurulmaz. Transferden önce alınan yazılı teklif; varlık, ağ, miktar, kur kaynağı, komisyon, net ödeme ve teklif süresini göstermelidir. Kripto gönderildikten sonra oluşan TXID, blokzincir tarafındaki zamanı, alıcı adresi ve tutarı doğrular. Banka dekontu ise parasal karşılığın kimden, ne zaman ve hangi açıklamayla gönderildiğini gösterir.
Bu üç belgenin yanında karşı tarafın resmî şirket kaydı, kullandığınız resmî iletişim kanalı ve varsa sipariş numarası saklanmalıdır. Ekran görüntüsü tek başına değiştirilebilir; mümkün olduğunda özgün PDF dekontu, yazılı teklif ve blok gezgini bağlantısını birlikte arşivleyin. Belgeleri güvenli bir klasörde tutun, özel anahtar veya kurtarma kelimesi gibi cüzdan sırlarını hiçbir dosyaya eklemeyin.
- Yazılı teklif ve sipariş veya referans numarası
- Kripto varlık, ağ, tutar ve alıcı adresi bilgisi
- TXID ve ilgili blok gezgini kaydı
- Banka dekontu ve gerçeğe uygun transfer açıklaması
- Karşı tarafın şirket ve resmî iletişim doğrulaması
- Gerekliyse fon kaynağını açıklayan mevcut yasal belgeler
Hesabınız kısıtlanırsa adım adım ne yapmalısınız?
Önce bankanın resmî kanalı üzerinden başvuru açın ve kısıtlamanın hangi işlemle ilgili olduğunu, sizden hangi belgelerin istendiğini ve başvurunun kayıt numarasını öğrenin. Banka adına aradığını söyleyen kişilerin verdiği farklı hesaba para göndermeyin; 'blokaj kaldırma ücreti', 'vergi açma bedeli' veya 'teminat' talepleri dolandırıcılık işareti olabilir. Yazışmaları ve çağrı kayıt numaralarını tarihleriyle saklayın.
İstenen kapsamla sınırlı, okunabilir bir dosya hazırlayın: yazılı teklif, TXID, dekont, karşı taraf doğrulaması ve işlemin kısa açıklaması çoğu incelemede temel bağlamı sağlar. Banka ek belge isterse resmî kanal üzerinden iletin. Kısıtlama bir mahkeme, savcılık veya idari makam kararına dayanıyorsa süre ve itiraz yolu dosyaya göre değişir; bu durumda hukuk uzmanının dosyayı görmeden vereceği genel süre tahminine güvenmeyin.
MASAK çerçevesinde doğru beklenti nasıl kurulmalı?
MASAK'ın güncel rehberleri; müşterinin tanınması, kimlik tespiti, şüpheli işlem bildirimi, bilgi-belge verme, izleme ve risk yönetimi gibi yükümlülükleri açıklar. Bu çerçevenin amacı belirli bir kelimeyi açıklamaya yazan herkesi otomatik olarak güvenli saymak değildir. Kuruluşlar işlemi bütün bağlamıyla değerlendirir ve gerektiğinde ek bilgi ister.
Kripto bozdurma sonrası banka blokesi hakkında 'şu tutarın altında sorun olmaz', 'şu açıklama yazılırsa banka sormaz' veya 'belge sununca aynı gün açılır' gibi garantiler verilmemelidir. Güncel politika bankaya ve hesap profiline göre değişebilir. Kullanıcı olarak yapabileceğiniz en güçlü şey, işlemi gerçek taraflarla yürütmek, kendi hesabınızı kullanmak, gerçeğe uygun açıklama yazmak ve kayıtları zamanında sunabilecek düzende saklamaktır.
Bloke riskini azaltan işlem öncesi kontrol listesi
Aşağıdaki kontrol listesi bir garanti değildir; işlemin açıklanabilir ve doğrulanabilir olmasına yardımcı olur. Herhangi bir bilgi değişirse kripto transferini durdurun ve yeni talimatı resmî kanaldan yeniden doğrulayın. Özellikle yüksek tutarlı işlemlerde küçük bir ağ doğrulaması, yazılı plan ve zaman baskısından kaçınmak operasyonel hataları azaltır.
- Muhatabın tüzel kişiliğini ve resmî iletişim hesabını bağımsız kaynaktan doğrulayın.
- Kur, komisyon, net ödeme, ağ ve alıcı adresini transferden önce yazılı alın.
- Ödemenin yalnız işlem sahibine ait banka hesabına yapılmasını isteyin.
- Transfer açıklamasını gerçeğe uygun ve teklif kaydıyla tutarlı belirleyin.
- Teklif, TXID, dekont ve yazışmayı aynı sipariş referansıyla arşivleyin.
- Banka veya uzman yönlendirmesi olmadan kısıtlamayı aşmaya yönelik yeni transfer yapmayın.
Sık Sorulan Sorular
01Kripto bozdurmak banka hesabını otomatik olarak bloke eder mi?
Hayır. Kripto bozdurma sonrası banka blokesi otomatik bir sonuç değildir. Banka; tutarı, işlem sıklığını, göndereni, müşteri profilini ve belgeleri birlikte değerlendirebilir. Yetkili makam kararları ayrıca uygulanır.
02MASAK her kripto transferini inceler mi?
MASAK ve ilgili mevzuat yükümlülere risk temelli izleme, bildirim ve bilgi-belge sorumlulukları getirir. Her transfer için aynı sonuç doğduğu veya her incelemenin müşteriye bildirildiği söylenemez.
03Banka hangi belgeleri isteyebilir?
Talep bankaya ve olaya göre değişir. Yazılı teklif, TXID, blok gezgini kaydı, banka dekontu, karşı tarafın şirket bilgileri ve fon kaynağını açıklayan mevcut belgeler sık ihtiyaç duyulan kayıt türleridir.
04Bloke ne kadar sürede kalkar?
Tek bir süre verilemez. Banka iç kontrolü, belge talebi ve adli veya idari kararların süreçleri farklıdır. Bankadan kısıtlama türünü ve başvuru numarasını yazılı alın; hukuki tedbirde avukata başvurun.
05Blokeyi açmak için ayrıca para göndermeli miyim?
Hayır. Resmî banka kanalı dışında blokaj, vergi, teminat veya dosya açma bedeli isteyen kişilere para ya da kripto göndermeyin. Bankanın resmî başvuru kanalını kullanın.
İlgili Rehberler
Başvurulan Kaynaklar
İşlem ekranları ve platform kuralları zamanla değişebilir. Güncel ayrıntılar için aşağıdaki resmî kaynakları kontrol edin.
Bozdurmaya hazır mısınız?
Transfer yapmadan önce güncel kur ve net tutarı görün; resmî iletişim bağlantısından yetkiliyle ağ ve adresi yazılı teyit edin.